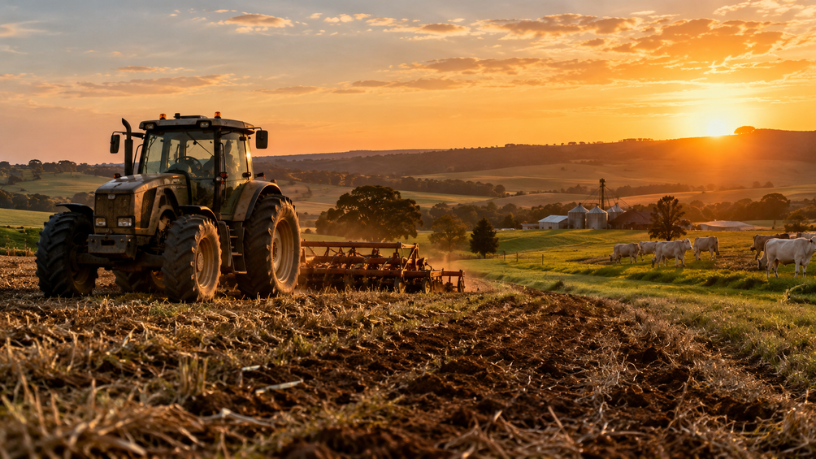
Fazendas, sítios e chácaras raramente aparecem quando o assunto é consórcio, mas o segmento rural vem conquistando espaço silenciosamente dentro do sistema, e Tiago Oliva Schietti considera esse um dos movimentos mais interessantes de observar nos últimos anos, justamente por reunir um público historicamente mais dependente do crédito rural tradicional.
Levantamentos do setor já registraram crescimento expressivo no número de cotas ativas voltadas ao agronegócio, impulsionado por produtores de diferentes regiões do país. A explicação para esse avanço passa, em grande parte, pelo mesmo fator que impulsiona outros segmentos do consórcio em momentos de juros altos: o crédito rural tradicional, embora historicamente subsidiado, também sofre os efeitos de um cenário de taxas elevadas e maior burocracia, o que empurra parte dos produtores a buscar alternativas.
O que pode ser adquirido com a carta de crédito rural?
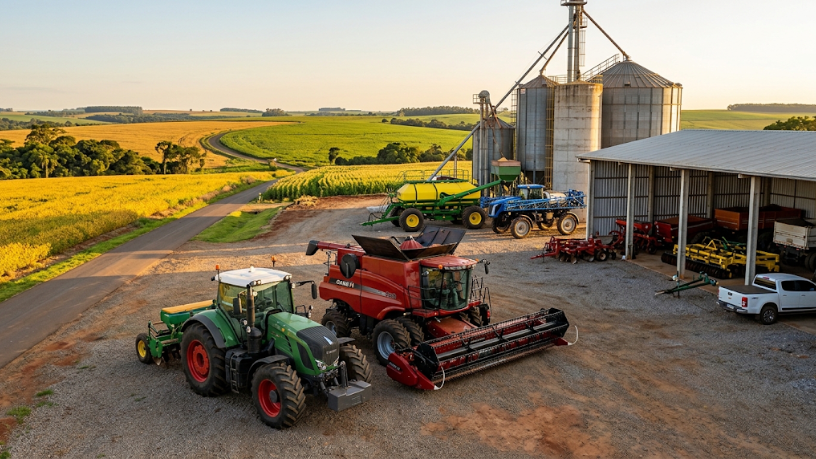
Diferentemente do que se imagina, o consórcio rural não se limita à compra de terras. A carta de crédito pode ser direcionada à aquisição de imóveis rurais, máquinas e implementos agrícolas, tratores, colheitadeiras, pulverizadores, além de investimentos em infraestrutura da propriedade, como sistemas de irrigação, silos e melhorias na estrutura produtiva.
Como empresário, Tiago Oliva Schietti destaca que essa amplitude de uso é o que torna o consórcio rural particularmente interessante para produtores que têm um plano de expansão de médio prazo: em vez de recorrer a diferentes linhas de crédito para cada necessidade específica, é possível planejar um único consórcio alinhado a um projeto maior de crescimento da propriedade.
A correção do valor da carta de crédito
Um ponto técnico relevante nesse segmento é que o valor da carta de crédito do consórcio rural costuma ser corrigido conforme a variação de preço do próprio bem de referência, seja um imóvel, seja um equipamento agrícola, e não por um índice fixo de inflação geral. Isso significa que o poder de compra da carta tende a acompanhar de perto o custo real do investimento pretendido, ainda que o valor nominal da parcela também se ajuste ao longo do tempo.
Planejamento em vez de urgência
Assim como em outros segmentos do consórcio, a modalidade rural exige paciência: a contemplação não tem data garantida, o que a torna mais adequada para produtores que já têm um horizonte de planejamento definido, e não para quem precisa de uma máquina ou benfeitoria com urgência para resolver um problema imediato na produção.
O empresário pondera que esse tipo de planejamento de médio prazo é, na verdade, uma característica comum à própria atividade rural. Decisões sobre plantio, safra e investimento em infraestrutura já costumam envolver ciclos longos, o que facilita a adaptação do produtor à lógica de espera do consórcio.
O que avaliar antes de aderir?
Antes de optar pelo consórcio rural, vale considerar se o investimento pretendido tem flexibilidade de prazo, avaliar o histórico da administradora especificamente nesse segmento e simular o impacto da parcela no fluxo de caixa da propriedade ao longo de diferentes safras, que podem variar bastante de ano para ano.
Um público que ainda descobre a modalidade
Apesar do crescimento observado nos últimos anos, o consórcio rural ainda é pouco conhecido em comparação a linhas tradicionais de crédito rural, como o Pronaf ou o Pronamp. Tiago Oliva Schietti observa que essa falta de familiaridade costuma ser o principal obstáculo para a adesão, mais até do que eventuais dúvidas sobre o funcionamento do sistema: muitos produtores simplesmente nunca ouviram falar dessa possibilidade específica, já que o marketing do setor historicamente concentrou seus esforços em consumidores urbanos interessados em imóveis e veículos. Segundo o empresário, à medida que administradoras especializadas nesse nicho ampliam sua presença no campo, essa lacuna de informação tende a diminuir, abrindo espaço para que mais produtores considerem o consórcio como parte do planejamento financeiro da propriedade.
Diante desse cenário, o empresário Tiago Oliva Schietti reforça que o consórcio rural representa mais uma opção dentro de um leque de alternativas de crédito no campo, e a decisão sobre qual caminho seguir deveria sempre considerar a realidade específica de cada propriedade, de preferência com o apoio de um profissional que conheça tanto o setor rural quanto as particularidades do sistema de consórcios.